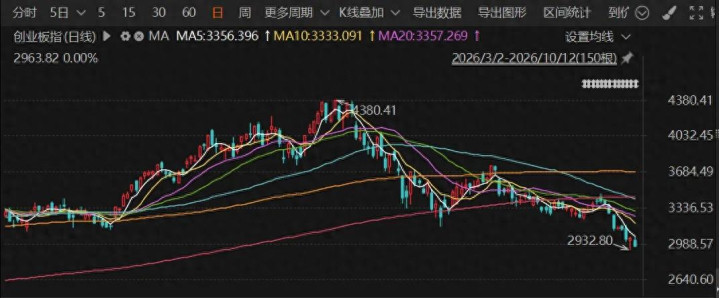
国庆假期之后,大A的科技股没能感受到假期期间海外市场的昂扬姿态,连续多日大幅杀跌,哪怕是周末监管部门召开座谈会的背景下,随后的周一仍然走出了暴跌股权质押配资平台,科创50单日下跌2.1%,创业板指更是在“易中天”的节节败退带动下大跌了2.61,让不少还“站在光里”的股民,从坚定信仰逐渐一步步变成了人仰马翻。
行情是不可预测的,但同样无法回避的,以“易中天”为核心的光模块,正在承受不小的外部舆论压力:导火索被普遍归结为美国FCC在“10月13日生效”的新规,以及假期里摩根士丹利一份推演报告,特别是那句“BOM中65%美国价值量可豁免”的假设,将市场情绪推向了冰点,甚至改变了国产光模块的长期逻辑。
这是不是情绪大于实质的宣泄,还是本质上此前持股过度集中后的自然瓦解?市场中有很多讨论,力场君就不来献丑了,单就被打压这个事情本身,“以史为镜,可以知兴替”,不妨对比一下历史上了个颇有代表性的、被打压的公司。
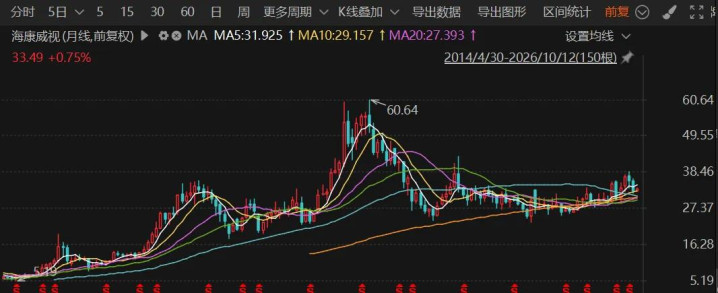
先来看以海康威视(002415.SZ)为代表的安防行业:2019年10月被列入实体清单,2019年成为其过去十年业绩增速最差的一年,而国内市场受到财政支出放缓的影响,,更无力弥补欧美核心市场的损失,直接导致公司从2018年以前的持续双位数高速增长,滑落到近年来时而增长、时而衰退的震荡期,股价自2021年见顶后,长期表现也不怎么好。
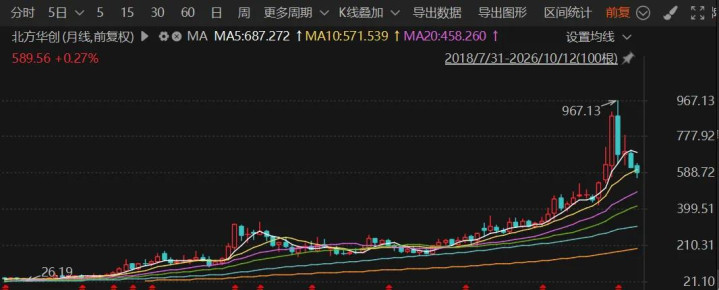
再来看以北方华创(002371.SZ)为代表的半导体设备行业:2022年10月BIS全面管制设备、2024年12月再将140家实体列入清单,国产半导体设备商一度被认为“断粮”,记得当年北方华创也连熊了三年,股价从2021年11月330元之上,跌到了2024年初的160元左右,惨遭腰斩;但经过两年后的发展后的结果却是:北方华创营收从2021年的不到100亿元增至2025年的近400亿元,归母净利从10亿出头增至55亿元,股价表现更是一骑绝尘。
一个沉寂后泯然众人、一个抗压后涅槃重生,北方华创和海康威视走出了截然不同的命运样本,原因在哪里?把两组对照放在一起,力场君觉得核心分野清晰可见:
1、内需周期是在“顶点”还是在“起点”?2019年海康被列入清单时,“平安城市”“雪亮工程”渗透率已高,地方财政与隐性债务约束同步收紧,内需正站在周期顶部,且属于可压缩、可延后的项目制支出;而2022年北方华创被管制时,国内晶圆厂扩产才刚进入高潮,属于“战略必投”的资本开支,一旦开工不可停。
2、是在被断供还是在被砍单?针对半导体设备,国内厂商是净买方,打压等于替国产厂商清场;安防设备是净卖方,打压等于直接削减了终端市场需求。在国内市场是净买方的背景下,断供只会推动形成“验证→导入→放量”的正循环;且所在行业国内资本开支池足够大、采购价格敏感度低,这才是无惧“打压”的核心底气。
3、卡点是“成本项”还是“市场空间”?海康被实体清单卡住的是硬盘、服务器CPU这类上游关键零部件,去做替换意味着重构整条产品线;北方华创被卡住的,恰恰是别人产线上的那个空位,被美国断供的东西,正是国产设备要去占领的市场。
总之,决定命运的从来不是“被打压”这个动作,而是你站在净买方还是净卖方、你的产能是瓶颈还是过剩、内需能不能接得住丢掉的外部订单。
至于光模块会走向哪条路?是有争议的,它很难复刻半导体设备的重生,毕竟“打压+国内资本开支周期+技术封锁租金”三者叠加的产业背景,光模块缺少了一个等量级、同溢价的国内市场需求池,指望“内需替代外需爆发式增长”来复制北方华创,场景是缺少了关键因子的。
但另一方面,短期内也不会滑向安防,毕竟终端需求客观存在、供给远未过剩,头部厂商订单已覆盖2026年全年、部分下达至2027年;而美国本土高速模块月产能,尚不足中国单一龙头的五分之一、量产良率也略逊一筹,新规中给出的5年过渡期,本身就是“断不了”的默许。
真正的分水岭在2028年到2029年3.2T放量期股权质押配资平台,届时若“易中天”仍握有NPO/CPO代际先手与海外产能,光模块就是“高波动的高景气”;若AI资本开支见顶、3.2T又被BOM门槛拦在门外,紧缺一夜变过剩,它才会滑向残酷出清。
文章为作者独立观点,不代表线上实盘配资app_杠杆炒股app_股票配资app观点